 Stefano Camilloni
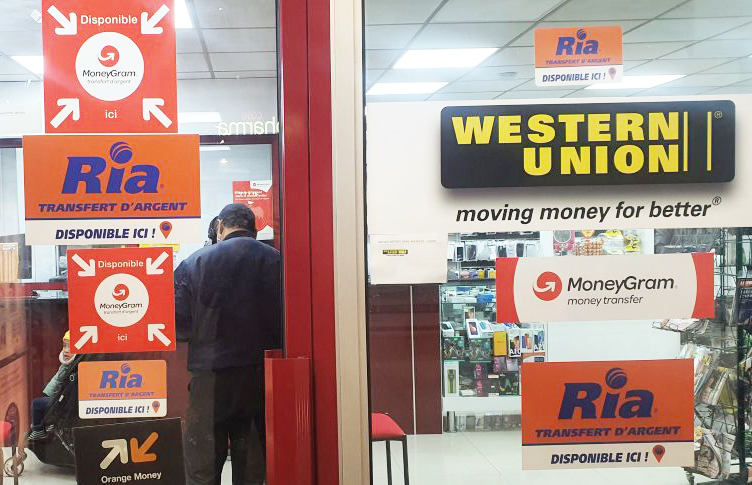
Uno studio della Banca d’Italia mostra che l’introduzione dei Fast Payment Systems favorisce commissioni più basse, soprattutto grazie alla riduzione dei margini sul cambio e a una maggiore concorrenza tra gli operatori
Roma, 14 settembre 2026 – I sistemi di pagamento istantaneo, nati soprattutto per rendere più rapidi ed efficienti i trasferimenti di denaro all’interno dei singoli Paesi, possono produrre benefici significativi anche sul fronte delle rimesse internazionali. A evidenziarlo è un nuovo studio della Banca d’Italia, secondo il quale l’introduzione dei Fast Payment Systems (FPS) tende a ridurre il costo sostenuto da chi invia denaro verso Paesi che hanno adottato queste infrastrutture.
Il tema riguarda da vicino milioni di migranti che lavorano lontano dal proprio Paese di origine e trasferiscono periodicamente una parte dei propri guadagni alle famiglie. Le rimesse rappresentano infatti una fonte di reddito essenziale in numerose economie, contribuendo alle spese per alimentazione, istruzione e assistenza sanitaria e, più in generale, al sostegno dei consumi familiari. Nei Paesi a basso e medio reddito questi flussi hanno superato i 650 miliardi di dollari nel 2023 e, in alcune economie, rappresentano oltre il 20% del prodotto interno lordo, ricorda lo studio della Banca d’Italia.
Proprio per questo il costo dei trasferimenti rappresenta una questione economica e sociale di primo piano. Le commissioni dichiarate dagli operatori costituiscono infatti soltanto una parte della spesa effettiva: un’altra componente, meno immediatamente visibile, è rappresentata dal margine applicato sul tasso di cambio. È soprattutto su questo elemento che, secondo l’analisi condotta da Marco Brandi, Alberto Di Iorio e Andrea Nobili, l’arrivo dei sistemi di pagamento istantaneo sembra produrre gli effetti più rilevanti.
La ricerca utilizza dati dettagliati relativi a Paesi, intermediari e diversi strumenti di pagamento. I risultati indicano che, dopo l’adozione di un FPS, il costo delle rimesse ricevute dal Paese interessato tende a diminuire, anche quando non esiste ancora un collegamento diretto tra il sistema di pagamento istantaneo del Paese di partenza e quello del Paese destinatario.
Il beneficio appare particolarmente evidente per le rimesse che vengono riscosse in contanti, modalità generalmente più costosa rispetto all’accredito su portafogli elettronici. Lo studio individua inoltre un altro meccanismo fondamentale: la maggiore concorrenza. Infrastrutture di pagamento più rapide ed efficienti possono infatti facilitare l’ingresso o lo sviluppo di nuovi operatori, aumentando la pressione competitiva sul mercato e contribuendo così a comprimere prezzi e margini.
L’impatto potenziale è rilevante anche alla luce degli obiettivi internazionali sulla riduzione del costo delle rimesse. La roadmap del G20 sui pagamenti transfrontalieri punta a portare entro il 2030 il costo medio globale dell’invio di 200 dollari sotto il 3%, evitando contemporaneamente che nei singoli corridoi di trasferimento venga superata la soglia del 5%.
La diffusione dei sistemi istantanei potrebbe dunque diventare uno degli strumenti per avvicinarsi a questo traguardo. Ma il passo successivo potrebbe essere ancora più importante. Secondo i ricercatori, l’interconnessione futura tra i diversi Fast Payment Systems nazionali potrebbe amplificare ulteriormente gli effetti positivi, consentendo al denaro di attraversare le frontiere con procedure più semplici, tempi più brevi e costi inferiori.
Per i migranti e le loro famiglie non si tratta soltanto di un miglioramento tecnologico. Anche pochi punti percentuali risparmiati su trasferimenti frequenti possono tradursi, nel corso dell’anno, in maggiori risorse effettivamente disponibili nei Paesi di destinazione. L’innovazione delle infrastrutture di pagamento assume così anche una dimensione di inclusione finanziaria: rendere più efficiente il trasferimento di denaro significa fare in modo che una quota maggiore del reddito prodotto dai lavoratori arrivi realmente alle persone cui è destinato.